El Ejecutivo comunicó un posible alivio del IVA y del ISD para equipos destinados a generación hidroeléctrica privada y almacenamiento energético; falta verificar su instrumentación legal.
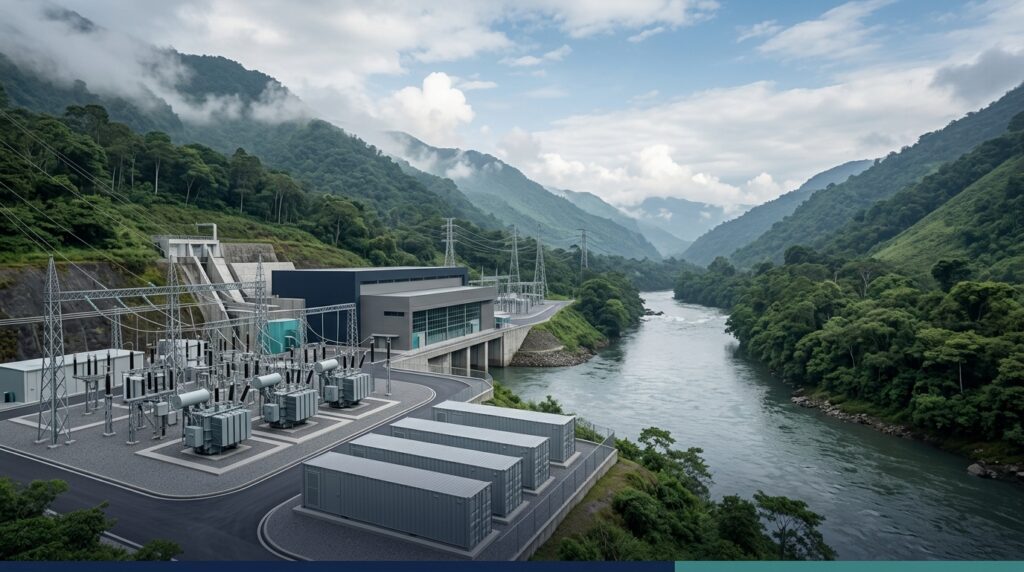
El 5 de octubre de 2026 se anunció públicamente una medida para reducir la carga tributaria de importaciones de equipos vinculados con proyectos privados de generación hidroeléctrica y almacenamiento de energía. El anuncio aludió al Impuesto al Valor Agregado (IVA) y al Impuesto a la Salida de Divisas (ISD). No se identificó en esta revisión una norma oficial que precise las partidas, condiciones y fecha efectiva de aplicación.
Disposiciones clave
1. Carácter del Anuncio:
La información difundida corresponde a una declaración gubernamental; por si sola no modifica tarifas ni constituye autorización para liquidar tributos de manera distinta.
2. Proyectos Referidos:
La propuesta se orienta a equipos vinculados con generación hidroeléctrica privada y sistemas de almacenamiento. No debe extrapolarse automáticamente a toda importación eléctrica.
3. Impuesto al Valor Agregado:
Una eventual aplicación de tarifa reducida o de tarifa cero exige determinar la habilitación normativa, la clasificación arancelaria y las condiciones concretas del bien.
4. Salida de Divisas:
La posible reducción del ISD requiere comprobar el instrumento jurídico y su alcance sobre pagos al exterior, sin confundirla con el tratamiento aduanero del producto.
5. Verificación Aduanera:
Los importadores deben confirmar subpartidas, documentación y criterios del SENAE y del SRI antes de elaborar presupuestos o declaraciones basadas en el anuncio.
6. Aplicación Condicionada:
Hasta contar con una disposición oficial identificable y vigente, corresponde utilizar el régimen tributario aplicable, sin presentar el beneficio anunciado como efectivo.